
Key Takeaways
- レベニューシェアとは、事業の売上をあらかじめ決めた割合で発注者とパートナーが継続的に分配し、リスクとリターンを双方で分け合う契約形態。
- 売上を分けるレベニューシェアに対し、プロフィットシェアは経費を引いた後の利益を分ける。何を分母に置くかが両者の決定的な違い。
- 分配率に一律の相場はない。パートナーの費用負担と役割、事業の利益構造で適正値が変わるため、他社の率をそのまま持ち込むと必ず歪む。
- 固定報酬型と支払総額が並ぶ分岐点は「初期費用÷分配率」で求まる。比べるべきは総額だけでなく、うまくいかなかったとき手元に何が残るか。
- 受注側は、売上が計測できるか・改善の権限をもらえるか・撤退条件を握れるかで案件を選ぶ。この3つを提示できる発注者が引き受けてもらえる。
新規事業の見積もりを見た瞬間に、初期費用の重さで話が止まる——レベニューシェア(売上分配型)契約という言葉に行き着くのは、たいていこの場面です。ただ解説記事の多くは仕組みの説明で終わり、「うちの案件でも使えるのか」「そもそも誰が受けてくれるのか」には答えていません。本記事は仕組みと契約条項を整理したうえで、初期開発費用をいただかずに新規事業を請け負う自責〜JISEKI〜を運営している側から、引き受ける案件をどう選んでいるかまで書きます。
約2分の動画でも同じ内容を解説しています。
レベニューシェアとは——売上を「分け合う」契約
レベニューシェアとは、事業から生まれた売上(レベニュー)を、あらかじめ決めた割合で発注者とパートナーが分配する契約形態です。「レベシェア」と略されることも多く、英語の revenue(売上・収益)+ share(分け合う)がそのまま意味になっています。制作費や開発費を最初に全額支払う代わりに、パートナーが費用や労力の一部を負担して事業に参加し、その見返りとして売上の一定割合を継続的に受け取ります。
たとえばWebサービスの立ち上げなら、開発会社が初期開発を引き受け、サービスが生む売上の一定割合を分配し続ける——という形です。発注側から見れば、「外注先」ではなく「事業の同乗者」を得る契約と言い換えられます。
重要なのは、これが値引きの手法ではないという点です。パートナーは支払いを待っているのではなく、自社の人件費を先に何か月も持ち出しています。支払いのタイミングをずらす契約ではなく、事業リスクを移し替える契約だと理解しておくと、この後の話がすべてつながります。
固定報酬・成功報酬・プロフィットシェアとの違い
似た言葉と混同されやすいので、「何に対して支払うか」で整理します。まず基本の3つです。
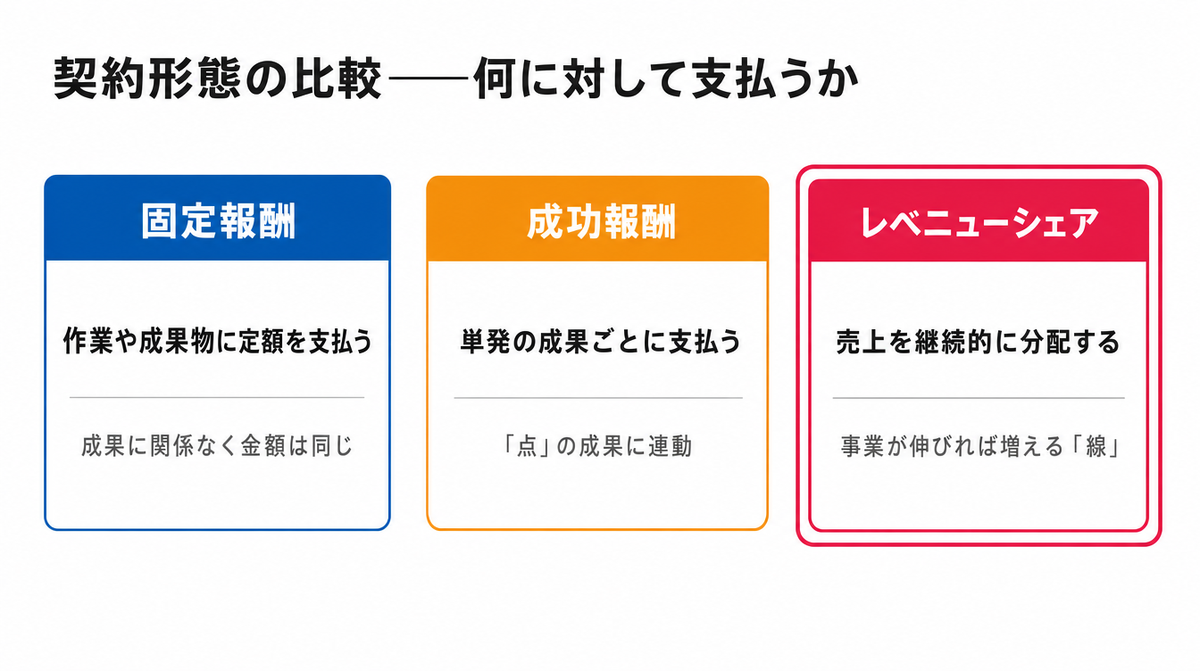
- 固定報酬型:作業や成果物に対して、あらかじめ決めた金額を支払う。成果が出ても出なくても金額は同じ
- 成功報酬型:成約・獲得など特定の成果が発生した時点で、1件ごとに支払う。「点」の成果に紐づく
- レベニューシェア型:事業の売上に連動して継続的に分配する。事業が伸びれば分配も増え、伸びなければ減る
固定報酬は事業リスクを発注側がほぼ全て負う構図ですが、レベニューシェアはリスクとリターンを双方で分け合う構図です。成功報酬が単発の成果に紐づくのに対し、レベニューシェアは「線」——事業の継続的な売上に紐づく点が本質的な違いです。
プロフィットシェアとの違い——分母が売上か利益か
最も混同されやすいのがプロフィットシェアです。レベニューシェアは売上を分け、プロフィットシェアは経費を差し引いた後の利益を分けます。 分ける対象が違うだけに見えて、実務上の意味はまったく別物です。
売上を分母にすると、赤字でも分配が発生します。パートナーは早い段階から回収を始められる一方、発注側は利益が出る前から支払いが立ち上がります。利益を分母にすると、何を経費として認めるかという交渉が毎期発生します。 人件費の配賦、共通の管理費、広告費の按分。ここで揉めるくらいなら売上を分母にしたほうが早い——そう判断してレベニューシェアが選ばれる場面は多いです。
どちらが優れているという話ではありません。分母が明確に切り出せるならレベニューシェア、経費まで含めて共同事業として運営するならプロフィットシェア、という使い分けになります。
ロイヤリティとの違い——権利の対価か、事業への参加か
ロイヤリティは、特許・商標・著作権・ノウハウといった権利を使わせる対価です。書籍の印税やフランチャイズの加盟料が典型で、支払う側は権利を借りて自分で事業を回します。権利者は事業の運営には関与しません。
レベニューシェアは、権利の対価ではなく事業づくりそのものへの参加に対する分配です。パートナーは作り、直し、売る側に立ちます。計算式が似ているため契約書上は近い形になりますが、相手が事業に手を入れるかどうかが分かれ目です。
アフィリエイトとの違い
売上に連動する仕組みとしてはアフィリエイト(成果報酬型広告)も有名ですが、性質は大きく異なります。アフィリエイトは多数の紹介者に広く浅く成果単価を支払う集客施策であり、紹介者は事業の中身に関与しません。レベニューシェアは特定のパートナーと深く長く組み、企画や開発など事業づくりそのものを共に担う契約です。「広告費の変動費化」がアフィリエイト、「事業リスクの分担」がレベニューシェアと整理すると分かりやすいはずです。
一覧で整理する
| 契約形態 | 何に対して支払うか | 支払いの単位 | 事業リスクの所在 |
|---|---|---|---|
| 固定報酬 | 作業や成果物そのもの | 一括または月額の定額 | ほぼ全て発注側 |
| 成功報酬 | 成約・獲得など特定の成果 | 成果1件ごと | 主に発注側。成果単価の分だけ受注側 |
| アフィリエイト | 紹介経由で発生した成果 | 成果1件ごと(不特定多数の紹介者へ) | 発注側。紹介者は事業に関与しない |
| レベニューシェア | 事業が生んだ売上 | 売上に対する割合を継続的に | 双方で分担する |
| プロフィットシェア | 経費を引いた後の利益 | 利益に対する割合を継続的に | 双方で分担する。受注側の負担がより重い |
| ロイヤリティ | 権利やノウハウの使用許諾 | 売上や販売数に対する割合 | 権利を使って事業を回す側 |
分配率の相場はあるのか
結論から書くと、一律の相場はありません。 業界別のレンジを載せている記事もありますが、出典をたどれる公的な統計は見当たりません。数字を借りてきても自社の案件には当てはまらない、というのが実務の感覚に近いはずです。理由は3つあります。
1. パートナーの負担範囲が案件ごとに違う:開発だけを持つのか、企画・集客・運用まで持つのか。負担する範囲が倍違えば、釣り合う率も当然変わります。
2. 事業の利益構造が違う:原価率の高い物販と、追加販売の限界費用がほぼゼロのSaaSでは、同じ率でも受注側に残る意味がまるで違います。
3. 分母の定義が違う:総売上に対する率と、決済手数料や広告費を控除した後の率は別物です。率の数字だけを他社と比べることに意味はありません。
そのうえで、決め方には順番があります。
- 分母を決める:何を「売上」と呼ぶかを先に確定させる
- 負担を洗い出す:パートナーが持つ費用と役割を、金額ではなく項目として並べる
- 回収の想定期間を置く:その負担が何年で回収される前提かを言語化する
- 率を仮置きして並べる:想定シナリオで双方の累計額を計算し、釣り合っているかを確認する
- 段階制を検討する:売上規模に応じて率を変える、上限を設けるなどの調整を入れる
率を先に決めるのは、分母の決まっていない分数を書くようなものです。 順番を守るだけで、揉め事のかなりの部分は起きなくなります。
支払総額はどこで逆転するか(前提を置いた計算例)
「結局どちらが高くつくのか」は必ず聞かれる論点です。以下はあくまで計算の仕組みを示すための仮の数字であり、相場を示すものではありません。
前提A(固定報酬型):初期開発費として1,000万円を一括で支払う。以後の分配はなし。 前提B(レベニューシェア型):初期費用は0円。事業の売上の20%を分配する。
このとき、Bの分配累計が1,000万円に達するのは累計売上5,000万円の時点です(5,000万円 × 20% = 1,000万円)。ここを超えると、支払総額はBのほうが大きくなります。
一般化すると、分岐点となる累計売上 = 固定報酬型の初期費用 ÷ 分配率です。前提の数字を入れ替えても、この構造は変わりません。
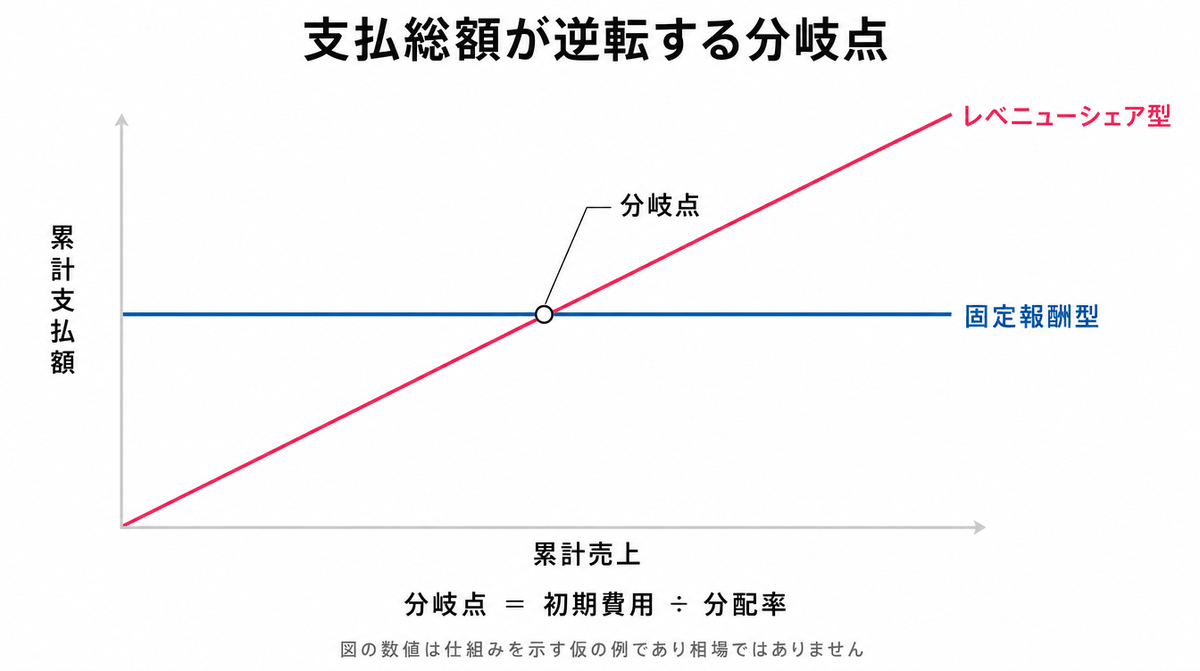
ただし、この分岐点だけで判断するのは早すぎます。見るべきはもう1つあります。事業がうまくいかなかった場合、Aで支払った1,000万円は回収できません。Bは支払いが売上に比例するため、外注費としての持ち出しが発生しません。 つまり比較すべきは「成功したときの総額」と「失敗したときに何が残るか」の両方です。前者だけで比べれば固定報酬が有利に見えますが、新規事業で問われるのは後者のほうです。
発注側のメリットは初期費用と本気度
メリット1:初期費用を抑えて挑戦できる
新規事業は不確実性が高く、最初に大きな開発費を投じる判断は簡単ではありません。レベニューシェアなら初期の持ち出しを抑えられるため、「うまくいくか分からないから着手できない」という状態から一歩踏み出せます。
メリット2:パートナーが本気になる
固定報酬の外注では、納品した時点でパートナーの仕事は終わりです。一方レベニューシェアでは、売上が立たなければパートナーの報酬もないため、「作って終わり」ではなく「売れるまで」が共通のゴールになります。仕様書どおりに作ることより、売上に効く改善が優先される——この利害の一致が最大の価値です。固定報酬の受託が新規事業と噛み合わない理由は、新規事業の外注が失敗する構造にまとめました。
メリット3:走りながら直せる
報酬が事業の成果と連動しているため、市場の反応を見て方向転換する判断をパートナーと共有しやすくなります。先に大きな金額を払っていないぶん、「ここまで払ったのに」という埋没費用の感情に判断を引きずられません。検証止まりで終わらせず事業に育てるうえで、この機動力は大きな武器になります。
注意点とデメリット——「分け方」の曖昧さが火種になる
良いことばかりではありません。発注側のデメリットとして、事業が大きく成功した場合、分配の累計が固定報酬で発注したときの総額を上回る可能性があります。また、リスクを取れるパートナーは限られるため、相手探しと合意形成には時間がかかります。パートナー選びの目利きについては、外部パートナー選びの考え方も参考になります。
そのうえで、レベニューシェアの失敗の多くは契約時の取り決めの曖昧さに起因します。特に次の4点は要注意です。
1. 分配率・範囲・期間:何%を、どの売上を対象に、いつまで分配するのか。分配率だけ合意して範囲と期間が曖昧なまま始めると、事業が伸びたときほど揉めます。
2. 「売上」の定義:総売上か粗利か。決済手数料・返金・広告費は控除するのか。関連商品の売上は含むのか。「売上」という言葉の解像度を上げることが、この契約の核心です。
3. 知的財産の帰属:開発したシステムやコンテンツの権利はどちらに帰属するのか。契約終了後も発注側は事業を続けられるのか。パートナーは同種の仕組みを他社に展開できるのか。出口を先に決めておく必要があります。
4. 撤退条件:売上が想定を大きく下回ったとき、どちらから、どんな条件で契約を終了できるのか。始め方よりやめ方の設計が重要です。
なぜ受注側は断るのか——引き受ける側の判断軸
発注側から見た「初期費用ゼロ」は、受注側から見れば自社の人件費を先に何か月も投じる投資です。投資である以上、案件は選びます。ここを理解しないまま声をかけると、断られた理由が分からないまま相手探しだけが長引きます。
引き受ける側が見ているのは、率の高さではありません。次の3点です。
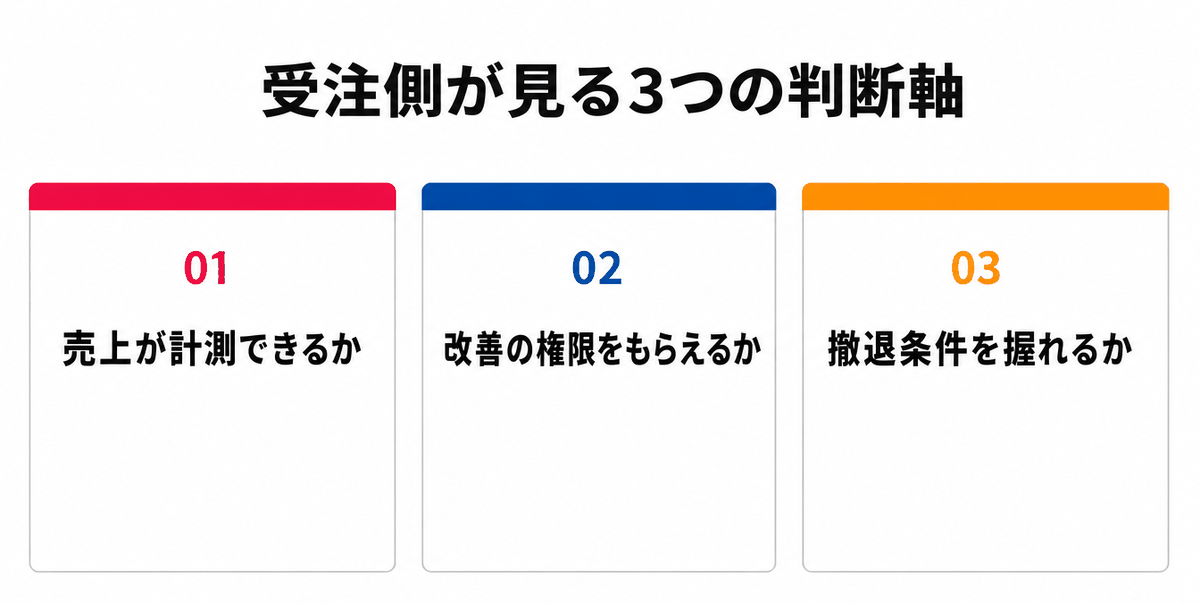
1. 売上が計測できるか
誰の売上を、どの数字で、いつ確認するのか。オフラインの取引が混ざる、既存事業と売上が混ざる、代理店経由で数字が見えない——こうした案件は率を決めても後で必ず揉めます。計測できない売上は分配できません。
2. 改善の権限をもらえるか
売上に責任を持つ以上、仕様・価格・売り方に手を入れられなければ約束のしようがありません。「言われたとおりに作って、売れなかったら受注側の責任」という構図は成立しません。裏を返せば、パートナーが仕様に口を出してくるのは干渉ではなく、責任を引き受けたサインです。
3. 撤退条件を握れるか
終わり方の決まっていない契約は、受注側にとって出口のない投資になります。どの数字がどれだけの期間下回ったら終了できるのか。ここが白紙のままだと、引き受けたくても引き受けられません。
この3つを先に提示できる発注者は、引き受けてもらえる確率が上がります。 相手を口説く材料は分配率の高さではなく、「売上はこの数字で見える」「ここまで手を入れてもらって構わない」「こうなったら終わりにする」という3つの明言です。
どんなプロジェクトに向くか
すべての外注に向く形態ではなく、向き不向きははっきりしています。
向いているケース
- 新規事業開発:不確実性が高く、売上という共通ゴールへ試行錯誤が必要な典型例
- 売上をデジタルに計測できる事業(Webサービス、EC、サブスクリプションなど)
- パートナーの働きが売上に直接影響する事業
向いていないケース
- 仕様が確定している受託開発(固定報酬のほうが双方に合理的)
- 売上の計測や貢献の切り分けが難しい事業
- 短期・単発の施策(成功報酬のほうが適合)
特に新規事業は、GTM(Go-to-Market)戦略の立案から検証・改善までを、売上に向かって回し続ける営みです。「売上がゴール」というレベニューシェアの構造と、最も噛み合う領域だと言えます。
システム開発でレベニューシェアを使う場合
システム開発の文脈では、開発会社が開発費の全部または一部を負担する代わりに、完成したサービスの売上を分配し続ける形になります。通常の受託開発と違う点が4つあります。
- 開発会社が「作る内容」に口を出す:売上に責任を持つ以上、仕様は言われたとおりではなく「売れるかどうか」で判断されます。これは干渉ではなく本気の証拠です
- 保守・運用も契約に含めて考える:サービスは公開後の改善で伸びるため、リリース後の体制と費用負担を最初に決めておく必要があります
- ソースコードの帰属が交渉点になる:開発費を負担した開発会社側に権利を残す形もあり、契約終了時の扱いは知的財産の項目として必ず明文化します
- 実費の線引きを先に決める:クラウド利用料、外部APIの従量課金、広告の出稿費。これらを誰の名義で契約し、どちらが負担するのかは開発工数とは別の論点です
開発を伴う新規事業でこの形を検討する場合は、エンジニアが事業に伴走する体制ごと組めるパートナーかどうかが成否を分けます。仕様どおりに作る会社と、売上に効く形へ作り替える会社では、同じ契約書でも結果が変わります。
契約書に入れる項目を条項名で押さえる
概念で合意しても、条項に落ちていなければ効きません。最低限、次の項目を条文として置きます。
- 分配率と改定条件:率そのものと、見直しのタイミング・条件
- レベニューの定義(分母):総額か純額か、控除項目、対象商材の範囲
- 分配期間:起算日と終期。自動更新の有無
- テール条項:契約終了後も一定期間は分配が続くのか、いつ止まるのか。先に費用を負担した側の回収に直結するため、期間と逓減の有無を必ず書きます
- 最低保証(ミニマムフィー):売上が一定を下回った場合に固定額を支払うか。入れれば受注側は引き受けやすくなり、発注側の下振れリスクは増えます
- 報告義務と監査権:報告の頻度と形式、原資料の開示範囲、疑義が生じたときに帳簿を確認できる権利
- 費用負担の線引き:開発工数と実費(クラウド・外部API・広告費)を分けて記載する
- 知的財産の帰属とライセンス:所有権をどちらに置くか。置かない側に契約終了後の利用許諾を与えるか
- 競業避止と独占の範囲:パートナーが同種の仕組みを競合他社へ提供できるか。地域や業種で区切るか
- 撤退条件と清算:終了トリガーとなる数値・期間、通知の方法、終了時の精算
- 役割分担:企画・開発・集客・運用のどこまでが誰の責任範囲か
会計と税務についても、1点だけ契約書で潰しておきます。分配金にかかる消費税の扱い、支払サイト、端数処理の方法を明記することです。金額が大きくなってから決めようとすると、必ず認識のずれが出ます。損金算入や収益認識の判断は事業の実態によって変わるため、顧問税理士に確認してください。
すべてが「パートナーを疑うため」の項目ではありません。むしろ、ここを曖昧にしない相手こそ信頼できる——そう判断するための材料です。
レベニューシェアのよくある質問
Q. 分配率の相場はどれくらいですか?
一律の相場はありません。パートナーが負担する費用と役割の範囲、事業の利益構造、そして分母の定義によって適正な割合は大きく変わるためです。率の数字だけを他社事例に合わせるのではなく、「双方の負担と得られる価値が釣り合っているか」から逆算して決めるのが健全です。
Q. 契約書で最も重要な項目はどれですか?
「売上」の定義です。総売上か粗利か、控除項目は何か——ここが曖昧なままだと、事業が伸びたときほど揉めます。次点は撤退条件で、始め方よりやめ方を先に設計しておくことが長続きの条件です。
Q. 途中でやめることはできますか?
契約で撤退条件を定めていれば可能です。売上が一定期間基準を下回った場合の終了条項や、一方からの解約手続きと清算方法をあらかじめ決めておきます。逆に言えば、撤退条件のない契約書のまま始めるべきではありません。
Q. 契約が終わった後も分配は続きますか?
テール条項の定め方次第です。先に費用を負担した側からすれば、終了と同時に分配が止まると回収できません。一方で無期限に続けば発注側の負担が残り続けます。残存期間と逓減の有無を数字で書いておくのが、双方にとって現実的な着地です。
Q. レベニューシェアで受けてくれる開発会社はどう探せばよいですか?
数は多くありません。自社の人件費を先に投じる構造上、同時に走らせられる件数に限りがあるためです。探すときは「対応可能」と書いてあるかどうかより、初期費用をどこまで持つのか、売上が立たなかったときに何が起きるのかを明示しているかを見てください。ここを曖昧にしたまま契約を急ぐ相手とは、始めないほうが安全です。
SAIの視点:自責〜JISEKI〜という実例
ここまで一般論として書いてきた内容を、私たち株式会社SAIが実際にどう運用しているかを書きます。
2026年9月に公開した自責〜JISEKI〜は、新規事業開発をSAIが請け負うサービスです。初期開発費用はいただかず、報酬は成果連動のレベニューシェア型契約で受け取ります。 企画・設計・開発だけでなく、商談への同席とその後のグロースまでを担当します。
「売上が立たなかった責任はSAIが負う」と言い切っていますが、中身は2つに限定しています。先に費用を負担することと、数字が動くまで手を引かないことです。金銭の返還を約束するものではありません。この線引きを曖昧にしないことが、この記事で書いた「条項に落とす」の実践だと考えています。
そしてJISEKIは審査制です。理由はこの記事の「なぜ受注側は断るのか」に書いたとおりで、先にリスクを負う構造上、同時に走らせられる件数に限りがあります。見ているのは3点です。解こうとしている課題が実在するか。意思決定者が当事者として関わるか。SAIの技術で勝ち筋が作れるか。勝ち筋が描けない案件は、正直にお断りします。
初期費用を抑えて新規事業を始めたい、売上まで一緒に走る相手を探している——その段階からで構いません。最初のご相談では、対象事業の売上をどう計測するかと、どこまでの権限を渡せるかの2点を確認します。お問い合わせください。