
Key Takeaways
- レベニューシェアの分配金は、一般に発注側では支払う費用・受注側では受け取る売上として計上される。同じ1本の取引が両社の帳簿で別の顔になる。
- 勘定科目に決まった正解はない。支払手数料・販売手数料・業務委託費・売上高などの候補から、分配金が何の対価かで絞り込むのが順序。
- 計上時期は履行義務がいつ充足されるかで分かれる。企業会計基準第29号「収益認識に関する会計基準」は履行義務という概念で計上単位・計上時期・計上額を扱う。
- 会計処理・法人税の益金・消費税の課税資産の譲渡等の対価は、同じ取引でも金額や時期が一致しないことがあると国税庁が注意喚起している。
- 揺れを止めるのは会計基準ではなく契約書。分母の定義・計上時期の基準日・精算サイクル・監査権・消費税の表示と端数処理を先に書いておく。
レベニューシェア契約を結んだあと、経理から最初に返ってくる質問は「これは何費で処理しますか」です。契約の解説は分配率と条項までで終わり、支払った月・受け取った月の帳簿には踏み込みません。ここで渡すのは、勘定科目の候補と契約書で先に決めておく項目の一覧です。
以下は一般的な考え方の整理であり、個別の取引についての判定ではありません。実際の勘定科目と計上時期は契約の内容と適用する会計基準によって変わるため、顧問税理士や会計士に確認してください。契約形態そのものの整理はレベニューシェアとは?契約で決める項目と、受注側が断る理由にまとめています。
同じ1本の分配金が、発注側では費用・受注側では売上になる
分配金は1本の取引ですが、両社の帳簿では別の顔で現れます。一般には、発注側は支払う分配金を費用として扱い、受注側は受け取る分配金を売上として扱うのが出発点です。発注側は自社に立った売上から約束した割合を渡すため費用、受注側は役務の対価を受け取るため売上として計上する例が多くなります。
注意したいのは、発注側の売上が分配後の残りに縮むわけではないという点です。発注側が顧客と直接契約して代金を受け取る形なら、分配前の総額で売上を立てたうえで分配金を費用として引く形をとる例が多くなります。分配金の分だけ売上を減らす処理は次節の論点に絡むため、自己判断せず会計士へ確認してください。
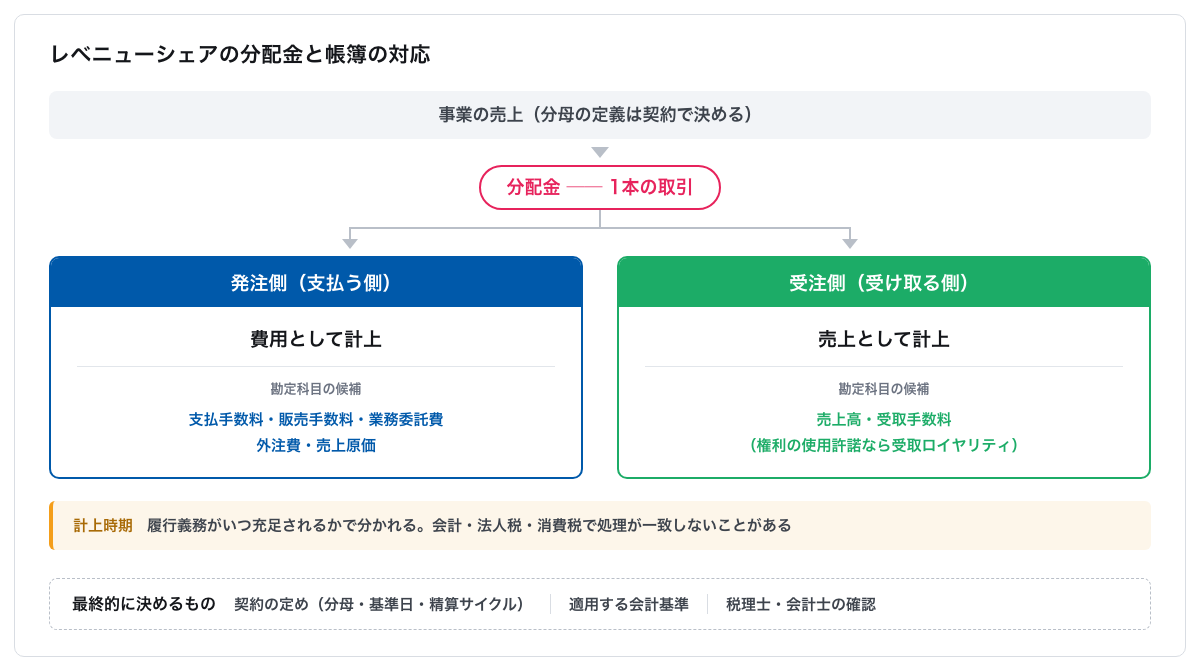
骨格は「発注側は費用・受注側は売上」で共通し、分かれるのはその先です。どの科目を使うか・いつ計上するか・いくらで計上するかの3つが、契約の書き方に引きずられます。
勘定科目に決まりはなく、何の対価かで候補が絞られる
「レベニューシェアの勘定科目」を探すと候補が並びますが、どれか1つが正解という性質のものではありません。一般に挙がるものを例に並べます。
- 発注側(支払う側)の例:支払手数料・販売手数料・業務委託費・外注費・売上原価
- 受注側(受け取る側)の例:売上高・受取手数料
- 権利の使用許諾に近い形の例:支払ロイヤリティ・受取ロイヤリティ
手がかりは科目名の語感ではなく、分配金が何の対価として支払われているかです。企画や開発という役務への対価なら業務委託費や支払手数料、販売の成果に連動する対価なら販売手数料が近くなります。権利を使わせる対価であれば、ロイヤリティが候補です。
科目の選択は決算書の見え方にも効きます。売上原価に入れるか販売費及び一般管理費に入れるかで、売上総利益の水準が変わるためです。いったん決めた科目を期をまたいで変えないことも前提です。どの区分が実態に合うかは、会計士に確認してください。
受注側の売上は、総額と純額のどちらで立つかが先に決まる
レベニューシェアでは、顧客からの入金を受注側が受け取って発注側へ渡す形をとることがあります。この形だと、受注側の売上を入金額全体で立てるのか手元に残る分配金だけで立てるのかという論点が出ます。前者を総額・後者を純額と呼びます。
判断の軸として一般に語られるのは、顧客に対して財やサービスを提供している主体が誰かという点です。ここは適用する会計基準と取引の実態で結論が変わるため、断定できる一般則としては書けません。実務で効くのは、契約書に「顧客との契約の当事者は誰か」を明記しておくことです。判定は会計士が実態から行いますが、契約書が書いていないと材料が毎期の記憶頼みになります。総額と純額のどちらで立てるかは、会計士に確認したうえで決めてください。
計上時期は、履行義務がいつ充足されるかで分かれる
収益をいつ計上するかについては、企業会計基準第29号「収益認識に関する会計基準」があります。同基準は「履行義務」という新たな概念をベースに、収益の計上単位・計上時期・計上額を認識する会計処理を求めるものだと国税庁は説明しています(国税庁「収益認識に関する会計基準」への対応について・2026年9月10日確認)。公表は平成30年3月30日で、企業会計基準委員会が定める企業会計基準の第29号にあたります。
同じページには、適用の範囲についての記述もあります。同基準は「平成33年4月以後開始事業年度において本格的に適用される」ものであり、**中小企業の会計処理については「従来どおり企業会計原則等による会計処理が認められる」**とされています(同ページ・2026年9月10日確認)。自社にどの基準が適用されるかを先に確認しないと、計上時期の議論そのものが噛み合いません。
計上時期が問題になりやすいのは、売上の集計が締まる時期と報告・請求が回る時期がずれるからです。発注側が翌月に売上を確定し、受注側がその報告を受けて請求するなら、計上月はずれます。どの時点を基準に置くかは、税理士に確認して固めてください。
会計・法人税・消費税で、同じ取引の処理が一致しないことがある
会計処理を決めれば税務も自動的に決まる、とは限りません。国税庁は「取引の事例によっては、『収益認識に関する会計基準』に沿って会計処理を行った場合の収益の計上額、法人税における所得金額の計算上益金の額に算入する金額及び消費税における課税資産の譲渡等の対価の額がそれぞれ異なることがありますので注意が必要です」と明記しています(国税庁「収益認識に関する会計基準」への対応について・2026年9月10日確認)。
レベニューシェアに限った話ではありませんが、計上時期と金額が契約の運用に左右される取引では影響が出やすくなります。会計・法人税・消費税を別々に確認する前提で、顧問税理士と論点を分けて詰めてください。
消費税と源泉徴収は、契約前に確認する論点として並べておく
税務の結論は個別事情で変わるため、断定せず確認すべき論点として並べます。
消費税は、分配金が何の対価かに戻って確認する
国税庁は消費税の課税対象を「国内において事業者が事業として対価を得て行う資産の譲渡等」などに限られると説明し、その「資産の譲渡等」には資産の譲渡・資産の貸付け・役務の提供が含まれるとしています。同ページは「無償で行われる取引は、消費税の課税の対象とはなりません」とも書いています(国税庁 タックスアンサー No.6105 課税の対象・令和7年4月1日現在の法令等・2026年9月10日確認)。
分配金が役務の提供の対価なのか資産の貸付けの対価なのかで、検討の入り口が変わります。契約書に「何に対する対価か」が書かれていないと、消費税の検討も宙に浮きます。なお国税庁は、売り手側の課税資産の譲渡等は買い手側の課税仕入れとなるとしたうえで「原則として、法令等に規定する一定の取引や、例えば、資産の譲渡における棚卸資産の引渡しの日について、売り手側は出荷基準、買い手側は検収基準を採用しているなどの場合以外は、売り手側の課税資産の譲渡等に係る対価の額や時期とこれに対応する買い手側の課税仕入れに係る対価の額や時期が異なることにはなりません」としています(国税庁「収益認識に関する会計基準」への対応について・2026年9月10日確認)。両社の認識がずれるのは例外の側だと押さえておくと、確認すべき論点を絞れます。
源泉徴収は、支払先が個人か法人かで入り口が変わる
国税庁は「源泉徴収が必要な報酬・料金等の範囲は、その報酬・料金等の支払を受ける者が、居住者であるか内国法人であるかによって異なります」と説明しています。支払先が内国法人である場合に対象として挙げられているのは「馬主である法人に支払う競馬の賞金」で、居住者である場合は原稿料や講演料・特定の資格を持つ人への報酬などが列挙されています(国税庁 タックスアンサー No.2792 源泉徴収が必要な報酬・料金等とは・令和8年4月1日現在の法令等・2026年9月10日確認)。
同ページの注意事項では、名目が謝礼・研究費・取材費・車代であっても、実態が報酬・料金等と同じであれば源泉徴収の対象になるとされています(同ページ・2026年9月10日確認)。自社の分配金がどれに当たるかは、税理士に確認してください。
契約書で先に決めておくと、決算のたびに揺れない5項目
会計処理の揺れは、会計基準ではなく契約書の空白から生まれます。先に決める項目を5つに絞ります。
- 分母の定義:総売上か控除後か。控除する項目と、返品やキャンセルの扱い
- 計上時期の基準日:どの時点の売上を集計対象にするか。締め日と報告日をどこに置くか
- 精算サイクル:報告・請求・支払の順序と期日。分配金の確定通知を誰がいつ出すか
- 監査権:原資料をどこまで開示するか。疑義が生じたときに帳簿を確認できる権利
- 消費税の表示と端数処理:税抜か税込か。端数をどちらに寄せるか
この5つは、レベニューシェアとは?契約で決める項目と、受注側が断る理由で挙げた契約条項から会計処理に直結するものを抜き出したものです。委託の設計をこれから決める段階であれば、新規事業の外注が失敗する5パターンと委託前の準備もあわせて読んでください。
レベニューシェアの会計処理に関するよくある質問
Q. レベニューシェアの分配金は、どの勘定科目で処理しますか?
一律の正解はありません。発注側は支払手数料・販売手数料・業務委託費などが例として挙がり、受注側は売上高や受取手数料が挙がります。決め手は分配金が何の対価かで、確定は契約と適用する会計基準によります。税理士・会計士に確認してください。
Q. 発注側の分配金は、売上原価と販売費のどちらに入れますか?
一般には、事業の提供そのものに不可欠な原価と見るか販売に伴う費用と見るかで分かれます。どちらに入れるかで売上総利益の見え方が変わります。判断は会計士に確認してください。
Q. 分配金に消費税はかかりますか?
分配金が何の対価かによって検討が変わります。消費税の課税対象は国内において事業者が事業として対価を得て行う資産の譲渡等などに限られるとされています(国税庁 タックスアンサー No.6105・令和7年4月1日現在の法令等・2026年9月10日確認)。個別の判定は税理士に確認してください。
Q. 法人へ分配金を支払うとき、源泉徴収は必要ですか?
源泉徴収の範囲は、支払を受ける者が居住者か内国法人かで異なるとされています。内国法人への支払で対象として挙げられているのは馬主である法人に支払う競馬の賞金です(国税庁 タックスアンサー No.2792・令和8年4月1日現在の法令等・2026年9月10日確認)。個人への支払や名目が異なる場合も、税理士に確認してください。支払先が非居住者や外国法人の場合は別の取扱いになるため、あわせて税理士に確認してください。
SAIの視点:先に費用を負担する側から見た会計の論点
分配金の科目や計上時期が現場で揉めるのは、会計の知識が足りないからではありません。契約書に分母と基準日が書かれないまま事業が動き出し、最初の分配が起きた月に全員が同じ問いへ突き当たるからです。株式会社SAIが新規事業を請け負うときも、契約前に埋めておく空白がここです。
自責〜JISEKI〜は初期開発費用をいただかず、成果連動のレベニューシェア型で報酬を受け取る審査制のサービスです。先に自社の人件費を負担する側に立つと、分母の定義と基準日を「あとで決める」で済ませられません。事業の作り方そのものから考える段階なら、新規事業のアイデアの出し方も入口になります。
レベニューシェアの契約書を作りかけている、分配が始まる前に経理の運用まで固めておきたい——その段階からで構いません。最初のご相談では、分母をどう定義するかと報告から支払までの日付を誰が確定させるかの2点を確認します。税務と会計の最終判断は貴社の顧問にお渡しし、契約書側を一緒に整理します。お問い合わせください。